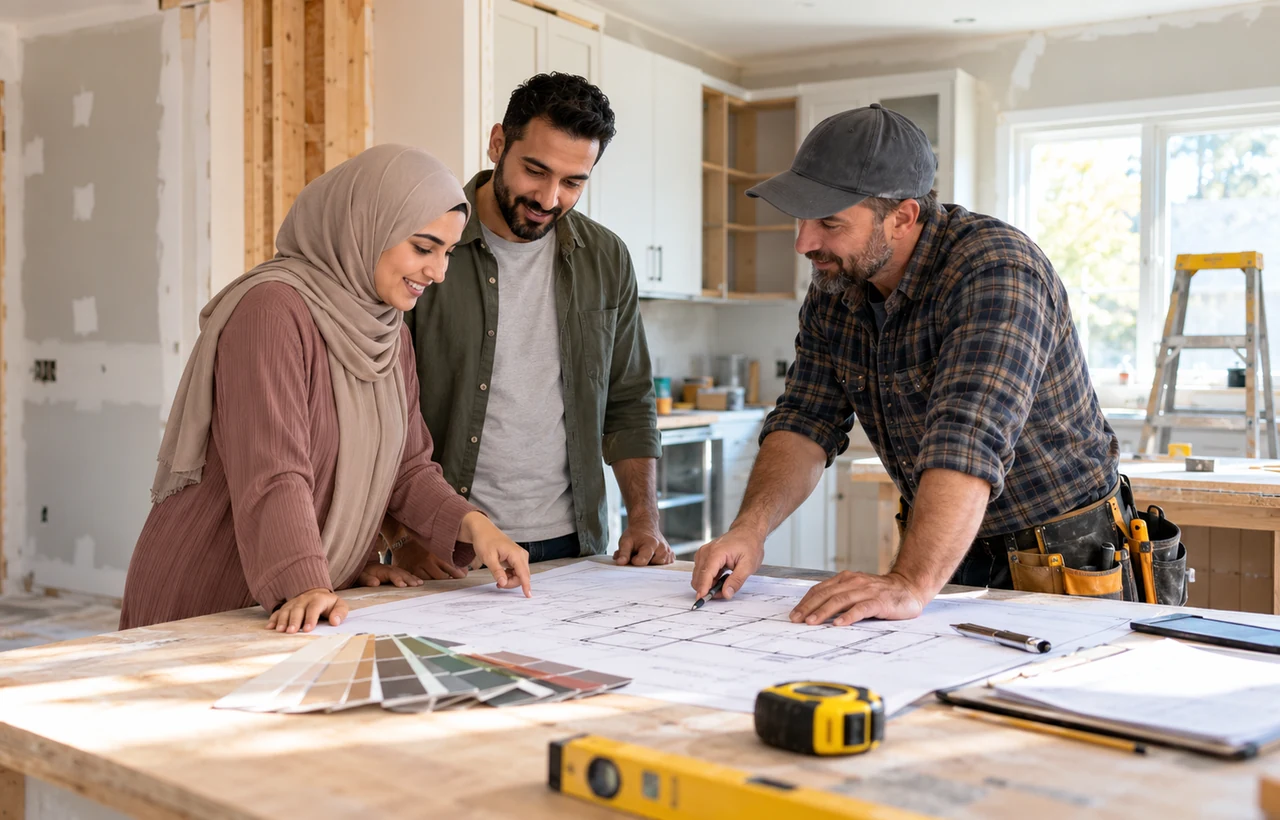
فهم تمويل إسلامي لترميم المنزل في كندا
تمويل إسلامي لترميم المنزل في كندا يعني دفع تكاليف الأشغال عبر عقود مرتبطة بأصل حقيقي لا بقرض بفائدة، كمرابحة المواد والخدمات التي يشتريها الممول ويبيعها لك بهامش معلوم، أو مشاركة يرفع فيها حصته في المنزل، أو الاستصناع أو القرض الحسن. ويغني عن خط الائتمان المضمون بالمنزل وبطاقة الائتمان اللذين يفرضان فائدة يعدها كثير من العلماء ربا.
الترميم دون خط ائتمان عقاري: الفكرة الأساسية
يموّل معظم الملاك في كندا أشغالهم بخط ائتمان مضمون بالمنزل أو بإعادة تمويل. ولمن يريد تجنب الربا، المهم ربط التمويل بأصل حقيقي من مواد أو أشغال أو حصة ملكية، لا بمال مُقرض.
لماذا يطرح خط الائتمان والبطاقة إشكالا
يفرض خط الائتمان فائدة على الرصيد المستعمل، وتطبق بطاقة الائتمان نسبة مرتفعة متى رُحّل رصيد. ويرى كثير من العلماء أن هذه الفائدة ربا مهما كان استعمال المال، حتى لإصلاح عاجل.
حجم الأشغال يحدد الأداة المناسبة
تغيير سخان الماء أو الطلاء لا يُموَّل كمطبخ جديد أو طابق إضافي. فما دون بضعة آلاف من الدولارات يكفي الادخار أو التعاون غالبا، وما فوق ذلك يصبح عقد منظم مع ممول إسلامي أكثر واقعية.
الادخار المخصص والقرض الحسن للإصلاحات الصغيرة
يبقى صندوق احتياطي يُغذّى شهريا أبسط الحلول. وتمنح بعض المساجد والجمعيات قرضا حسنا بلا فائدة للإصلاحات الضرورية حسب أموالها المتاحة، ولا تلتزم أي منها بقبول طلبك.
مرابحة مواد الترميم وخدماته
في المرابحة يشتري الممول المواد أو الخدمة بنفسه ثم يبيعها لك بهامش معلوم مسبقا يُسدد شهريا. ويُحدَّد الثمن الإجمالي عند التوقيع ولا يزيد إذا التزمت بالمواعيد.
الشراء ثم التملك ثم البيع: الترتيب المطلوب
لكي تصح المرابحة عند كثير من العلماء يجب أن يتملك الممول السلع ويتحمل مخاطرها قبل بيعها لك. أما دفع مبلغ إلى حسابك لتسديد المقاول فهو أقرب إلى القرض.
زيادة حصة الممول في مشاركة قائمة
إذا كان منزلك ممولا بالمشاركة المتناقصة، يقبل بعض الممولين شراء حصة إضافية لتمويل الأشغال، فيرتفع إيجارك بالنسبة نفسها وتطول مدة الشراء. تحقق من وجود هذا الخيار في عقدك.
الاستصناع لتوسعة أو تهيئة قبو
في مشروع كبير كطابق إضافي أو وحدة سكنية ملحقة، يتيح الاستصناع للممول أن يطلب العمل من المقاول ويسلمه لك مكتملا بثمن يُدفع على مراحل. وقليل من الممولين في كندا يقدمونه للترميم.
تقييم المنزل قبل الأشغال وبعدها
قد يطلب الممول تقييما للقيمة بعد الأشغال لقياس ضمانه. والترميمات التي تضيف مساحة سكنية أو وحدة للإيجار أثقل وزنا من التشطيبات الجمالية التي تقل قيمتها عند البيع عن تكلفتها غالبا.
عروض الأسعار والترخيص والعقد المكتوب مع المقاول
احصل على عدة عروض مفصلة وعقد مكتوب يحدد السعر والجدول والضمانات. وفي كيبيك يجب أن يحمل المقاول ترخيص هيئة البناء. وكثيرا ما يطلب الممول الإسلامي هذه الوثائق قبل شراء المواد أو دفع المراحل.
منح كفاءة الطاقة إلى جانب التمويل الحلال
تدعم برامج فدرالية أو إقليمية وشركات الطاقة أحيانا العزل والنوافذ والمضخات الحرارية، وشروطها تتغير كثيرا فتحقق منها قبل التوقيع. والمنحة ليست قرضا وقد تقلل المبلغ الممول بالمرابحة.
متى تكون إعادة تمويل العقار كله أنسب
إذا كانت الأشغال كبيرة وما زال منزلك برهن بفائدة، فقد يكون من المنطقي الانتقال دفعة واحدة إلى صيغة حلال تشمل الترميم. ويتضح هذا النهج في إعادة التمويل العقاري الإسلامي.
خطوات تمويل الترميم دون ربا
- رتّب الأشغال حسب الأولوية مميزا بين الإصلاحات العاجلة وتحسينات الطاقة ومشاريع الراحة.
- احصل على ثلاثة عروض أسعار مكتوبة ومفصلة على الأقل من مقاولين مرخصين في مقاطعتك.
- تحقق من منح كفاءة الطاقة المتاحة قبل تحديد المبلغ المطلوب تمويله.
- قارن بين الادخار والقرض الحسن المجتمعي والمرابحة أو المشاركة لدى ممول إسلامي حسب المبلغ.
- اطلب عقدا يحدد من يشتري المواد والثمن الإجمالي والجدول وطريقة معالجة التأخر في السداد.
- افحص الأشغال في كل مرحلة واحتفظ بالفواتير والصور للتقييم والبيع لاحقا.
تكلفة ترميم ممول وفق الشريعة
| البند | الحجم التقريبي | ما يجعله يتغير |
|---|---|---|
| هامش المرابحة | ثابت عند التوقيع طوال المدة | المبلغ والمدة والملف الائتماني |
| إيجار إضافي في المشاركة | بنسبة الحصة التي يضيفها الممول | قيمة المنزل والحصة المضافة |
| رسوم الملف | تختلف حسب الممول | التعقيد وعدد مراحل الدفع |
| التقييم بعد الأشغال | بضع مئات من الدولارات (تقريبي) | نوع العقار والمنطقة |
| الرخص البلدية | حسب المدينة وحجم الأشغال | الأشغال الإنشائية والسباكة والكهرباء |
| التأخر في السداد | مبلغ ثابت يُدفع غالبا لجهة خيرية | بند العقد |
مستندات تمويل الأشغال
- عروض الأسعار المفصلة وعقد المقاول الموقع
- ترخيص المقاول ومنه ترخيص هيئة البناء في كيبيك
- رخصة البناء أو الترميم من البلدية
- إشعار التقييم الضريبي ونماذج T4 وقسائم الراتب الحديثة
- فاتورة الضريبة العقارية وكشف تمويلك العقاري الحالي
- إثبات تأمين المنزل خلال فترة الأشغال
أخطاء متكررة في الترميم الممول بطريقة حلال
- قبض المال ودفعه للمقاول بنفسك، بينما تشترط المرابحة أن يتملك الممول السلع أولا.
- بدء الأشغال قبل موافقة الممول المكتوبة، فقد يرفض تمويل مواد اشتُريت مسبقا.
- التعاقد مع مقاول غير مرخص ودون عقد، مما يؤدي غالبا إلى رفض الملف وسوء التنفيذ.
- الإفراط في تشطيبات فاخرة تبقى قيمتها المضافة أقل بكثير من تكلفتها.
- استعمال بطاقة ائتمان لسد تجاوز في التكاليف، فتعود الفائدة المرتفعة إلى المشروع.
كيف تختار صيغة تمويل الترميم؟
يتوقف اختيار الصيغة على حجم الأشغال وعلى وضع منزلك. فالإصلاح الصغير كتغيير سخان الماء أو الطلاء يكفيه عادة صندوق ادخار يُغذّى شهريا أو قرض حسن من مسجد أو جمعية، بينما يحتاج مطبخ جديد أو قبو أو طابق إضافي إلى عقد منظم مع ممول إسلامي. وكلما كبر المبلغ ازدادت أهمية كتابة الثمن الإجمالي والجدول وبنود التأخر قبل التوقيع.
وإذا كان منزلك ممولا أصلا بالمشاركة المتناقصة فاسأل ممولك عن شراء حصة إضافية لتغطية الأشغال، فهذا يرفع الإيجار بقدر الحصة المضافة ويطيل مدة التملك. أما إن كان الرهن القائم بفائدة وكانت الأشغال كبيرة، فقد يكون الانتقال دفعة واحدة إلى صيغة حلال تشمل الترميم أنسب من تمويل منفصل.
لماذا يشترط ترتيب الشراء والتملك والبيع؟
في المرابحة يجب أن يشتري الممول المواد أو الخدمة بنفسه ويتملكها ويتحمل مخاطرها قبل أن يبيعها لك، وإلا صار العقد قرضا مقنّعا. لذلك لا يصح أن يحوّل إليك المال لتدفعه أنت للمقاول، ولا أن تبدأ الأشغال وتشتري المواد قبل موافقة الممول المكتوبة.
ما الوثائق والضمانات التي تسهل الموافقة؟
يطمئن الممول حين ترى عنده عدة عروض أسعار مفصلة وعقدا مكتوبا مع مقاول يحمل الترخيص المطلوب، وتقييما يبين أثر الأشغال في قيمة المنزل. فالتوسعات والوحدات الملحقة ترفع القيمة غالبا، أما التشطيبات الجمالية فتقل قيمتها عند البيع عن تكلفتها. ولا تنسَ أن تحتفظ بالفواتير والصور في كل مرحلة. وإذا ظهرت كلفة إضافية أثناء التنفيذ فاكتبها ملحقا بالعقد، ولا تلجأ إلى بطاقة ائتمان لسدها. ثم قارن الثمن الإجمالي النهائي بما قدّره الممول في البداية، وتأكد أن الهامش لم يتغير عن المتفق عليه عند التوقيع.
استفساراتكم عن تمويل الأشغال دون فائدة
هل يمكنني استعمال خط الائتمان إذا سددته بسرعة؟
خط الائتمان يحتسب الفائدة بمجرد السحب ولو لمدة قصيرة، ويرى كثير من العلماء أن ذلك ربا. الأفضل الادخار أولا أو اللجوء إلى عقد حلال، واستشر عالما مؤهلا لرأي شخصي.
هل يمكن للممول الإسلامي تمويل اليد العاملة وحدها؟
يمكن ذلك إذا تعلق العقد بخدمة محددة بوضوح يشتريها الممول ثم يبيعها، أو عبر الاستصناع. والممارسات تختلف كثيرا، فاسأل كيف تُشترى الخدمة وتُفوتر.
هل تزيد الأشغال المبلغ الذي يمكن تمويله؟
فقط إذا اعترف المقيّم بارتفاع القيمة. التوسعة أو الوحدة الملحقة قد تفعل ذلك، أما التجديد الجمالي فأقل بكثير، والممول يعتمد تقييمه لا ما دفعته.
ماذا يحدث إذا تأخرت في دفع قسط؟
في التمويل الإسلامي لا يزيد ثمن المرابحة مع الوقت، وكثير من العقود تنص بدلا من ذلك على مبلغ ثابت يُدفع لجهة خيرية أو رسوم إدارية. اقرأ البند مع مستشارك قبل التوقيع.
جهات رسمية ومنصات مفيدة
- OPC: ترميم المنازل والعقود والمقاولون
- CMHC: خيارات تمويل الترميم
- Canadian Halal Financial Corp.: التمويل العقاري الحلال (دفعة أولى 20%)
- EQRAZ: هل يمكن إعادة تمويل رهن حلال؟
- Ijara CDC: البرامج السكنية في كندا (العاملون لحسابهم، التحويل)
تم التحقق من الروابط في 19 أكتوبر 2026. الجهات الرسمية مذكورة للمعلومة الرسمية، والمزودون للمعلومة فقط؛ وتختلف عروضهم وتغطيتهم حسب المقاطعة، فراجع شروطهم الحالية.