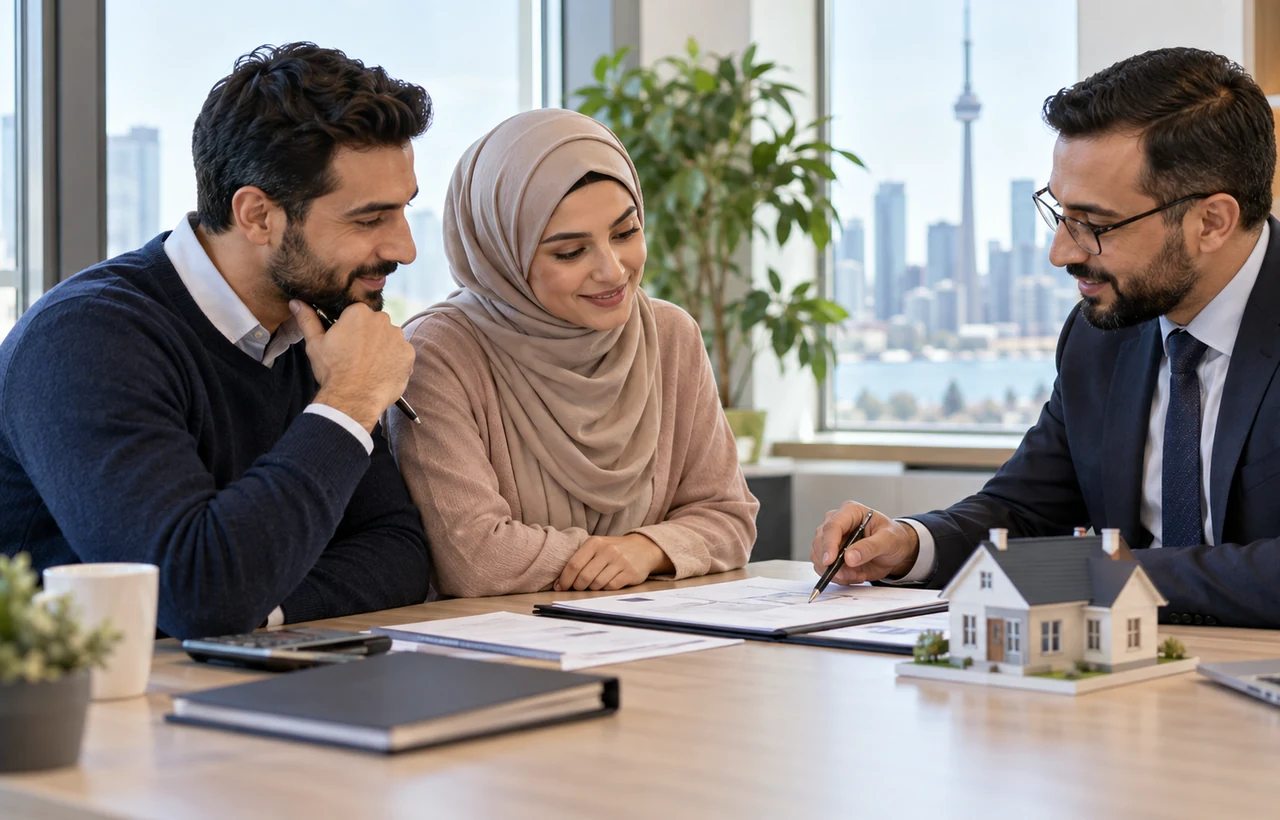
المرابحة العقارية الحلال في كندا: التعريف باختصار
المرابحة العقارية الحلال في كندا هي صيغة لتملك المنزل تقوم على بيع حقيقي لا على إقراض بفائدة، فيشتري الممول العقار ثم يبيعه لك بتكلفته مضافا إليها ربح معلوم، وتسدد الثمن أقساطا شهرية ثابتة. وتناسب من يريد وضوحا في المبلغ المستحق وتجنب الربا، بشرط أن يملك الممول العقار فعلا قبل بيعه.
كيف تُطبَّق المرابحة على شراء منزل
في المرابحة تختار المنزل وتتفاوض على السعر مع البائع، ثم تشتريه الجهة المموّلة باسمها وتبيعه لك فورًا مع ربح مُعلَن. تصبح أنت المالك، لكنك تسدد الثمن المرتفع على أقساط شهرية.
لماذا لا يُعدّ الربح فائدة عند كثير من العلماء
يرى كثير من العلماء أن الربح جائز لأنه ناتج عن بيع حقيقي لأصل ملموس، لا عن إقراض المال. فالمبلغ المستحق محدد في العقد، بينما تتضخم الفائدة مع المدة والرصيد. استشر عالمًا مؤهلًا في حالتك.
تملّك المموّل الفعلي قبل إعادة البيع
تتوقف صحة العقد على نقطة يغفل عنها كثيرون: يجب أن يتملك المموّل العقار فعلًا ولو لمدة قصيرة، ويتحمل مخاطره قبل بيعه لك. فإذا وُقّع العقدان دون انتقال حقيقي، أشبه الترتيب قرضًا مقنّعًا.
الوعد الملزم بالشراء من جانب العميل
قبل الشراء توقّع وعدًا من طرف واحد بشراء العقار من المموّل بعد تملكه. يحمي هذا الوعد المموّل إن تراجعت. اقرأ بعناية الغرامات المقررة عند العدول وطريقة احتسابها.
طريقة احتساب سعر البيع الثاني
يجمع سعر البيع بين تكلفة الشراء وهامش ربح يُعرض غالبًا كنسبة سنوية لتسهيل المقارنة مع البنوك. هذه النسبة تحدد الربح الإجمالي فقط، وبعد التوقيع لا يتغير المبلغ المستحق.
السداد المبكر والإبراء الطوعي
بما أن الثمن ثابت، فإن السداد المبكر لا يُنقص الدين تلقائيًا. غير أن كثيرًا من المموّلين يمنحون إبراءً طوعيًا من الربح غير المستحق بعد. اطلب أن تُكتب طريقة احتساب هذا الإبراء في العقد.
التأخر في السداد: تكاليف فعلية وتبرعات خيرية
لا يجوز للمموّل الإسلامي أن يربح من فوائد التأخير. لذلك تتضمن العقود غالبًا رسومًا إدارية فعلية وغرامة تُصرف لجهة خيرية. ومع ذلك يبقى التأخر خطيرًا، فقد يؤدي إلى التنفيذ على العقار والإضرار بسجلك الائتماني.
ثمن ثابت أم شراكة: المرابحة مقابل المشاركة
تحدد المرابحة ثمنًا واحدًا منذ البداية، بينما تجمع المشاركة المتناقصة في العقار بين شراء الحصص تدريجيًا وإيجار قابل للمراجعة. الأولى تمنح وضوحًا في الأقساط، والثانية توزّع مخاطر الملكية بين الطرفين.
انتقالان للملكية: هل تُدفع الضريبة مرتين؟
لأن المنزل ينتقل مرتين، قد تفرض بعض المقاطعات ضريبة نقل الملكية مرتين. تختلف الصيغ بين المموّلين، لذا اطلب من مختص التحقق من طريقة تسجيل الصفقة، مع النظر في ضرائب التمويل العقاري الحلال.
الموثّق في كيبيك والمحامي في المقاطعات الأخرى
في كيبيك يحرر الموثّق عقد البيع وعقد الرهن، ويجب أن يفهم تسلسل البيعين. وفي المقاطعات الأخرى يتولى الإغلاق عادةً محامٍ عقاري. اختيار موثّق ملمّ بالتمويل الإسلامي يجنّبك التأخير وأخطاء الصياغة.
من يقدّم المرابحة السكنية في كندا
من بين المموّلين الكنديين، تذكر EQRAZ أنها تقدم تمويلًا سكنيًا حلالًا قائمًا على المرابحة، بينما يفضّل آخرون الإجارة أو المشاركة. معظمهم جهات تمويل متخصصة غير مصرفية، فتحقق مباشرة من شروطها والمقاطعات التي تخدمها والدفعة الأولى المطلوبة.
ماذا يعني إعلان الميزانية الفدرالية لعام 2024
أعلنت ميزانية 2024 الفدرالية أن الحكومة تدرس إجراءات لتوسيع الوصول إلى منتجات التمويل البديلة مثل الرهون الحلال. لم يُنشئ ذلك منتجًا مضمونًا من الدولة، فقارن العروض واستعن بمستشار مستقل.
مسار شراء منزل عبر المرابحة
- احصل على تأهيل مبدئي من مموّل المرابحة لمعرفة السعر الأقصى والدفعة الأولى المطلوبة وهامش الربح المطبّق على ملفك.
- اختر العقار وقدّم عرض الشراء مع شرط تمويل يمنح وقتًا كافيًا لشراء المموّل الوسيط.
- وقّع وعد الشراء واستلم جدولًا يوضح سعر البيع الإجمالي وكل قسط شهري.
- اطلب تقييم العقار وفحصه، لأن المموّل يشتري على أساس القيمة المقدّرة لا السعر المعروض.
- دع الموثّق أو المحامي ينجز شراء المموّل ثم البيع باسمك مع تسجيل الضمان.
- سدّد الأقساط الثابتة واطلب كتابيًا مبلغ الإبراء قبل أي سداد مبكر أو بيع للعقار.
التكلفة الحقيقية للمرابحة السكنية
| البند | ما يؤثر فيه | القيمة التقريبية |
|---|---|---|
| الدفعة الأولى | سياسة المموّل، سعر العقار، الملف الائتماني | غالبًا أعلى من حد 5% في الرهون المؤمَّنة (تقريبي) |
| هامش الربح | المدة، المبلغ الممول، تكلفة تمويل المموّل | يُعرض كنسبة سنوية تُقارن بأسعار الرهن في السوق |
| ضريبة نقل الملكية (ضريبة الترحيب في كيبيك) | المقاطعة، المدينة، عدد عمليات النقل المسجلة | متغيرة، مع احتمال دفعها مرتين |
| الموثّق أو المحامي | تعقيد العقدين، المقاطعة | غالبًا أعلى من الشراء العادي (تقريبي) |
| التقييم والفحص | نوع العقار وحجمه | بضع مئات من الدولارات لكل منهما (تقريبي) |
| رسوم الملف | سياسة المموّل | اطلبها كتابيًا قبل التوقيع |
المستندات المطلوبة لملف المرابحة
- إشعارات التقييم الضريبي لآخر سنتين وكشوف T4
- قسائم الراتب الأخيرة وخطاب من جهة العمل
- كشوف حساب تثبت مصدر الدفعة الأولى
- عرض الشراء المقبول من البائع
- شهادة الموقع في كيبيك أو مسح الأرض في المقاطعات الأخرى
- مستند يثبت هويتك ووضعك القانوني، سواء كنت مواطنا أو مقيما دائما أو حاملا لتصريح عمل
- قائمة الديون القائمة وأقساطها الشهرية
أخطاء تُفشل شراء منزل بالمرابحة
- توقيع عرض شراء بمهلة تمويل قصيرة، مع أن شراء المموّل الوسيط يستغرق وقتًا أطول من الرهن العادي.
- قبول صيغة لا يتملك فيها المموّل العقار فعليًا، مما يُضعف شرعية العقد عند كثير من العلماء.
- إهمال مسألة ازدواج ضريبة نقل الملكية واكتشاف تكاليف كبيرة غير متوقعة عند الإغلاق.
- افتراض أن السداد المبكر يُسقط الربح المتبقي تلقائيًا دون بند مكتوب بشأن الإبراء.
- تقديم دفعة أولى مقترضة بفائدة، وهو ما يرفضه معظم المموّلين الحلال ويناقض الهدف من الأساس.
ما الفرق الجوهري عن الرهن التقليدي
الفرق الجوهري أن المرابحة بيع لا قرض: ينتقل المنزل من البائع إلى الممول ثم إليك، ويصير الدين ثمنا محددا لا رصيدا تنمو عليه الفائدة. ولهذا يهم أن يمر العقار فعلا بملكية الممول، وأن يوثق ذلك في العقدين المتتاليين، وإلا ضعفت شرعية الصيغة عند كثير من العلماء.
لماذا يطول إغلاق الصفقة
يحتاج إغلاق المرابحة وقتا أطول من الرهن العادي لأن الممول يشتري العقار أولا ثم يبيعه لك، ولأن الموثق أو المحامي يعد وثيقتين بدل واحدة. لذلك تحسن إضافة شرط تمويل بمهلة كافية إلى عرض الشراء، وطلب تقييم وفحص للعقار، فالممول يشتري على أساس القيمة المقدرة لا على السعر المطلوب.
كيف تقارن الكلفة بالرهن المصرفي
قد تكون المرابحة أغلى قليلا من الرهن المصرفي، لأن الممولين الحلال أصغر حجما وتمويلهم أعلى كلفة وبعض إجراءاتهم القانونية تتكرر. ولا تكفي النسبة السنوية المعلنة للحكم، فاجمع الأقساط على كامل المدة مع الدفعة الأولى والضريبة وأتعاب الإغلاق ورسوم الملف، ثم قارن المجموع بعرض الرهن التقليدي.
الوثائق التي تسرع دراسة الملف
جهز قبل التقديم إشعارات التقييم الضريبي وقسائم الراتب وكشوف الحساب التي تثبت مصدر الدفعة الأولى، وأضف عرض الشراء المقبول وشهادة الموقع في كيبيك. وكلما كانت الوثائق كاملة وواضحة أسرع الممول في دراسة طلبك وقلت احتمالات الرفض أو طلب مستندات إضافية.
أسئلتكم عن المرابحة لشراء منزل
هل يمكن أن يرتفع قسط المرابحة أثناء العقد؟
لا، ففي المرابحة التقليدية يُحدَّد سعر البيع عند التوقيع ولا يتغير جدول الأقساط. لكن بعض المموّلين يعتمدون مددًا أقصر يعقبها تجديد، فتحقق مما إذا كان عقدك يغطي المدة كاملة.
هل أصبح مالكًا للمنزل منذ يوم الإغلاق؟
نعم، تنتقل الملكية إليك عادةً عند البيع الثاني، ويسجل المموّل ضمانًا على العقار حتى السداد الكامل. وهذا فرق جوهري عن الإجارة التي يحتفظ فيها المموّل غالبًا بالملكية.
هل المرابحة أغلى من الرهن البنكي؟
غالبًا أغلى قليلًا، لأن المموّلين الحلال أصغر حجمًا وتمويلهم أعلى كلفة، وتتكرر بعض الإجراءات القانونية. قارن التكلفة الإجمالية على كامل المدة لا النسبة المعلنة وحدها.
هل يمكن زيادة مبلغ المرابحة لتمويل الترميم؟
لا يمكن رفع الرصيد لأن الثمن ثابت، وغالبًا تلزم صفقة جديدة كمرابحة مستقلة لشراء المواد أو عقد آخر. استشر المموّل وعالمًا مؤهلًا قبل الالتزام.
جهات رسمية ومنصات مفيدة
- وكالة المستهلك المالي: الرهون العقارية، اعرف حقوقك
- SCHL: تأمين القروض العقارية للمستهلكين
- EQRAZ: الأسئلة الشائعة حول الرهن العقاري بالمرابحة
- EQRAZ: حاسبات التمويل العقاري الحلال
- Canadian Halal Financial Corporation: الأسئلة الشائعة (الأهلية والدفعات)
تم التحقق من الروابط في 19 أكتوبر 2026. الجهات الرسمية مذكورة للمعلومة الرسمية، والمزودون للمعلومة فقط؛ وتختلف عروضهم وتغطيتهم حسب المقاطعة، فراجع شروطهم الحالية.